Personnalisation financière : Adapter votre assurance vie à votre mode de vie
Le monde change, et avec lui, nos modes de vie et nos besoins en matière d’assurance. Aujourd’hui, il est crucial de choisir un contrat d’assurance vie qui s’adapte parfaitement à notre situation personnelle et professionnelle. Cet article vous présente différentes options et conseils pour adapter votre assurance vie à votre mode de vie.
Comprendre le rôle de l’assurance vie
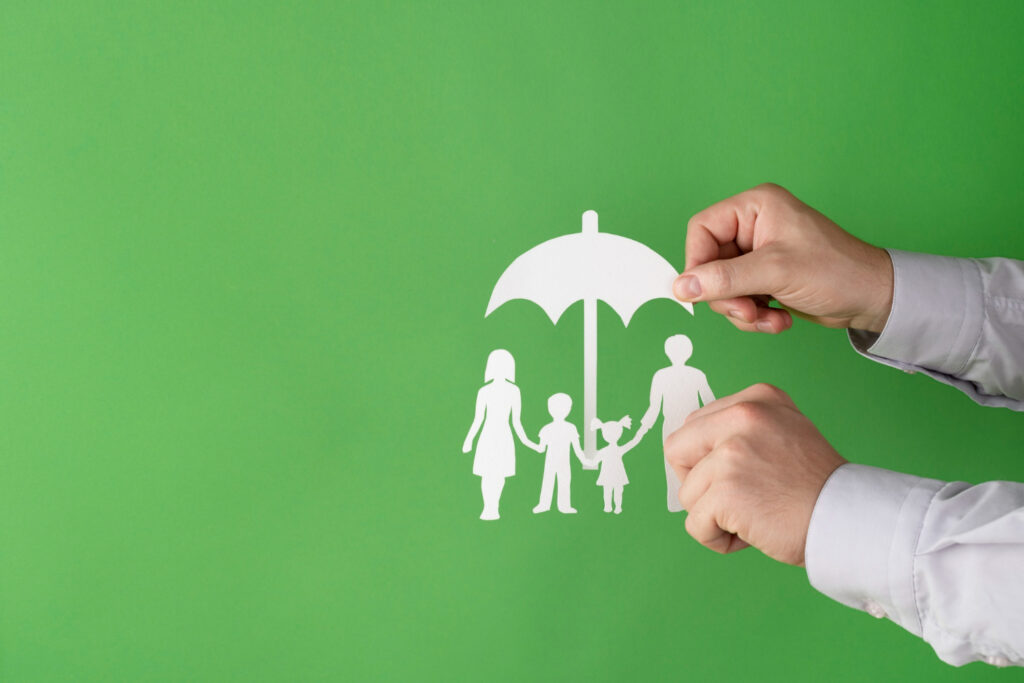
L’assurance vie est un produit financier permettant de se constituer une épargne, d’investir sur les marchés financiers et/ou de préparer la transmission de son patrimoine. Elle offre également une protection financière à vos proches en cas de décès. Ainsi, plusieurs raisons peuvent motiver la souscription d’un contrat d’assurance vie :
- Constituer une épargne à moyen ou long terme
- Préparer sa retraite
- Financer des projets personnels ou professionnels
- Protéger sa famille en cas de décès
Les différents types de contrats d’assurance vie
Il existe principalement deux types de contrats d’assurance vie disponibles sur le marché au Canada :
- Les contrats en fonds en dollar : Ce sont des placements sécurisés avec un rendement minimum garanti. Ils conviennent notamment aux épargnants prudents qui recherchent la sécurité avant tout.
- Les contrats multisupports confiance : Ces contrats offrent un large choix de supports d’investissement, allant des fonds sécurisés aux fonds plus risqués mais potentiellement plus rémunérateurs. Ils sont adaptés aux épargnants qui souhaitent diversifier leur épargne et profiter des opportunités offertes par les marchés financiers.
Adapter son contrat en fonction de son profil d’épargnant

Pour bien choisir votre contrat d’assurance vie, il est essentiel d’évaluer votre profil d’épargnant et vos besoins spécifiques. Voici quelques conseils pour adapter votre assurance vie à votre mode de vie :
Déterminer vos objectifs financiers
Réfléchissez soigneusement aux raisons pour lesquelles vous souhaitez souscrire une assurance vie et déterminez quels sont vos objectifs principaux (constitution d’une épargne, financement d’un projet, protection des proches, etc.). Cela vous orientera vers le type de contrat le mieux adapté à vos besoins.
Evaluez votre tolérance au risque
Il est important d’être conscient de son appétence au risque avant de choisir un contrat d’assurance vie. Si vous êtes prêt à prendre des risques pour bénéficier de rendements élevés, optez pour un contrat multisupports Confiance avec une allocation d’actifs dynamique et une sélection de spécialistes financiers compétents. A l’inverse, si vous préférez la sécurité, un contrat en fonds en dollar sera plus approprié.
Choisir la bonne formule et le bon mode de gestion
Selon vos connaissances en matière d’investissement et votre disponibilité, privilégiez un contrat avec une formule et un mode de gestion adaptés :
- Gestion libre :Vous sélectionnez vous-même les supports d’investissement dans lesquels investir et vous effectuez toutes les opérations (versements, arbitrages, rachats) sans l’intervention d’un conseiller financier.
- Gestion pilotée :Votre épargne est gérée par des experts financiers qui se chargent de répartir et d’adapter vos placements en fonction de votre profil et des conditions de marché. Ce mode de gestion permet de bénéficier de conseils personnalisés et d’une protection financière sans frais supplémentaires.
Tenir compte de l’évolution de sa situation personnelle
Vos besoins en matière d’assurance vie peuvent évoluer au gré des changements dans votre vie personnelle et professionnelle. Pensez à adapter régulièrement votre contrat pour tenir compte :
- Des modifications de vos revenus (hausse ou baisse)
- De l’évolution de votre famille (naissance d’enfants, mariage, divorce)
- De l’acquisition ou de la vente d’un bien immobilier
- De la réalisation d’un projet important
- De l’arrivée à la retraite
Les avantages fiscaux de l’assurance vie
L’assurance vie bénéficie d’un cadre fiscal avantageux au Canada. Les gains générés par les placements réalisés dans le cadre d’un contrat d’assurance vie ne sont pas soumis à l’impôt sur le revenu. De plus, en cas de décès, la transmission du capital aux personnes bénéficiaires est généralement exonérée de droits de succession.
Choisir un contrat d’assurance vie adapté à son mode de vie nécessite une réflexion approfondie et une bonne connaissance de ses objectifs financiers, de sa tolérance au risque et de son profil d’épargnant. N’hésitez pas à consulter des experts financiers pour vous guider dans cette démarche et trouver le produit d’assurance vie qui répondra au mieux à vos attentes.